Como trabalhamos o tema futuro consigo

Ler a história antes do plano

Começamos sempre por recolher a história recente. Que decisões grandes tomou nos últimos anos, que sustos financeiros enfrentou, que oportunidades surgiram do nada. Em vez de perguntar logo por “objetivos de longo prazo”, perguntamos que problemas quer evitar repetir. Esta linha de investigação revela mais sobre o futuro desejado do que qualquer lista genérica de sonhos e evita que a conversa fique presa em frases feitas.

Construir camadas de proteção

Depois, traduzimos essas histórias em camadas de proteção. A primeira é a margem mínima para lidar com choques previsíveis, como pequenas quebras de rendimento ou despesas de saúde inesperadas. A segunda são compromissos já assumidos, como contratos longos ou responsabilidades familiares. A terceira é o espaço para experimentar: projetos, mudanças de trabalho, pausas planeadas. Para cada camada, discutimos quanto faz sentido destinar, com que ritmo e que sinais obrigam a rever.
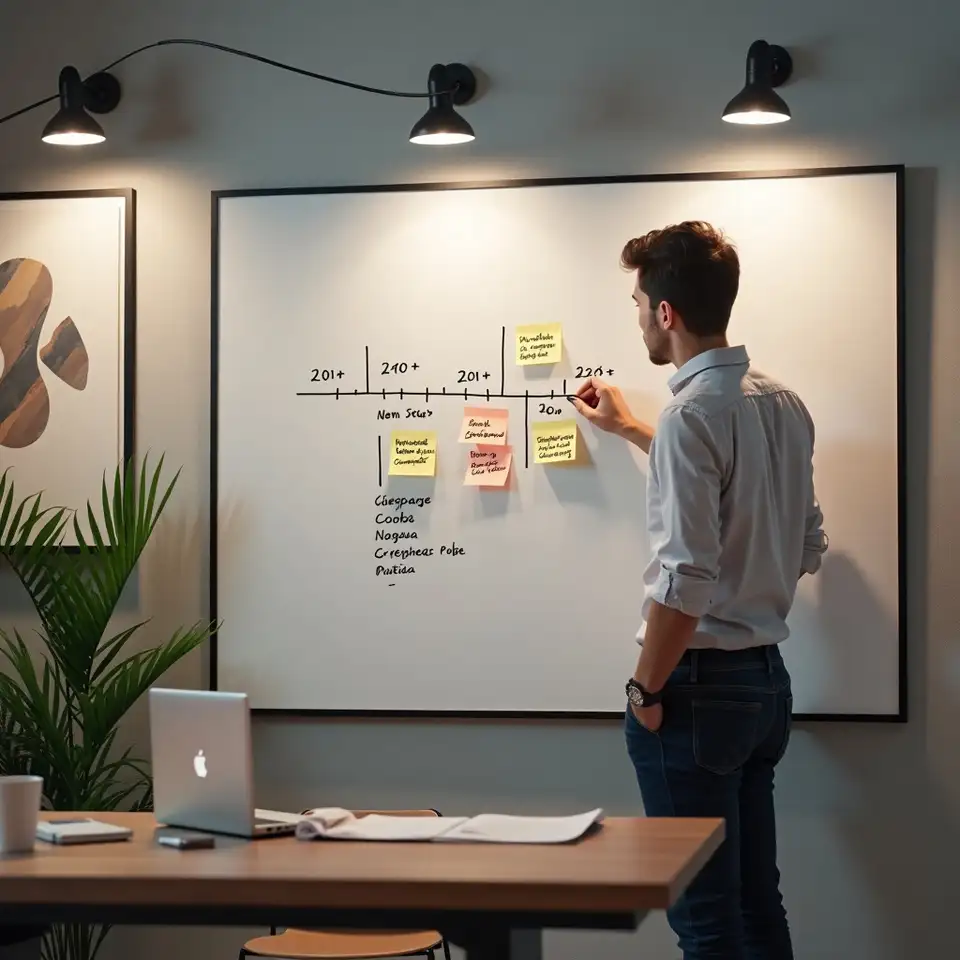
Quadro com linha temporal de planos financeiros

Desenhar cenários revistos regularmente

Por fim, desenhamos cenários com horizontes diferentes: um ano, alguns anos, mais adiante. Em cada horizonte, definimos o que precisa de estar protegido, o que gostaríamos de testar e o que aceitamos deixar em aberto. Não prometemos que qualquer destes cenários se concretize. Usamo‑los como guias de navegação, com datas de revisão marcadas e a nota explícita de que resultados podem variar e que o plano pode ser ajustado sem que isso signifique falhanço.
Família a alinhar expectativas financeiras
Se sente que cada tentativa de falar de futuro em casa termina em silêncio ou ironia, não precisa de desistir do tema. Podemos ajudar a transformar essa conversa num processo: recolher histórias, definir camadas de proteção e criar cenários com revisões marcadas, sempre com linguagem direta e sem promessas irreais.
Casal a apontar ideias de futuro num caderno

Trazer o futuro para a mesa

Antes de decidir onde quer estar daqui a dez anos, precisamos de saber o que é inegociável no próximo ano e que tipo de riscos cada pessoa está realmente disposta a aceitar.

Se vive numa casa em que uma pessoa quer planear a década inteira e outra só aceita falar do próximo mês, não precisa de escolher um lado para começar. Pode tratar o futuro como um conjunto de cenários com datas de revisão, em vez de um destino fixo. Trabalhamos com mapas simples, limites claros e conversas marcadas, assumindo desde o início que resultados podem variar e que alguns planos vão ter de ser reescritos.

Falar connosco
Mesa com caderno e calendário para cenários de futuro

O erro de começar demasiado longe

A primeira vez que tentámos falar de futuro, começámos logo por datas de reforma e valores ideais na conta. Parecia organizado, mas falhou de forma óbvia: ninguém tinha paciência para discutir números distantes quando ainda estávamos a tropeçar nas contas do mês. Percebemos que, sem uma ponte clara entre hoje e “daqui a vinte anos”, a conversa ia soar sempre a teoria vazia.
Na tentativa seguinte, invertemos a ordem. Começámos por perguntar o que, realisticamente, precisa de estar diferente daqui a um ano para a casa respirar melhor. Só depois é que esticámos a linha para horizontes maiores. Esta mudança simples tirou o peso de ter respostas perfeitas para o futuro todo e permitiu ligar decisões concretas de agora a cenários mais longos, com a nota constante de que resultados podem variar.

Quando o futuro financeiro é motivo de guerra fria em casa
Casal a discutir planos financeiros de futuro

Quando uma pessoa quer planear a década inteira e outra só aceita falar do próximo salário, não é falta de amor, é choque de modelos mentais sobre futuro e risco.

O ponto de viragem foi admitir que não estávamos a discutir apenas números, estávamos a discutir medo. Medo de ficar preso a um plano rígido, medo de chegar a meio da vida sem margens, medo de depender de pessoas que não partilham as nossas prioridades. Em vez de tentar convencer a outra pessoa a “gostar” de planear, passámos a tratar o planeamento como uma ferramenta de negociação: até onde cada um está disposto a ir para proteger certas coisas no futuro e que tipo de sacrifícios aceita agora, com data de revisão marcada.

A partir desse momento, deixámos de falar em “objetivos de longo prazo” como se fossem promessas escritas em pedra. Passámos a falar em trajetórias prováveis, condicionadas por trabalho, saúde, família e decisões que ainda nem vemos. Criámos uma regra interna: qualquer plano que vá além de um ano vem sempre com três versões, uma nota explícita de que resultados podem variar e uma data para reavaliar. Isto não elimina o conflito entre quem quer planear e quem prefere improvisar, mas reduz a sensação de que alguém está a tentar controlar o futuro sozinho.

O que fazemos aqui é olhar de frente para esse choque. Em vez de escolher um lado, tratamos as duas posições como forças que precisam de ser traduzidas em regras práticas. A visão mais prudente protege compromissos mínimos de longo prazo; a visão mais espontânea protege espaço para experimentar e ajustar. Entre as duas, construímos cenários, limites e rituais de revisão que cabem na vida real. Não vendemos estabilidade permanente, vendemos clareza sobre o que está a ser protegido, o que está a ser adiado e o que pode simplesmente não acontecer, mesmo com esforço. E repetimos: resultados podem variar, o que significa que nenhuma conversa de hoje encerra o assunto para sempre.

A conversa começou num fim de tarde qualquer, com uma pergunta aparentemente inocente: “Como é que imaginas a nossa vida daqui a dez anos?”. Em menos de cinco minutos estávamos a discutir, não sobre datas ou locais, mas sobre o próprio direito de planear. Eu queria cenários, números, prazos. A outra pessoa dizia que o mundo muda depressa demais para perder tempo com projeções. A partir daí ficou claro que não bastava falar de dinheiro do dia a dia. Precisávamos de uma forma minimamente justa de falar de futuro, sem tratar ninguém como irresponsável ou paranoico. Nesta página relato como passámos de discussões abstratas sobre “sonhos” para conversas estruturadas sobre possibilidades, riscos e limites, assumindo desde o início que nenhuma previsão é estável. Primeiro, mapeámos o que cada pessoa associa à palavra futuro: segurança, liberdade, menos trabalho, mais tempo com a família. Depois, traduzimos essas imagens em decisões concretas que já estavam a ser tomadas hoje, mesmo sem rótulo. Quem contribui para quê, que tipo de reservas existem, que compromissos de longo prazo já foram assumidos sem análise. Em seguida, criámos cenários simples com horizontes diferentes: um ano, cinco anos, mais adiante. Em cada horizonte, perguntamos três coisas: o que não pode falhar, o que gostaríamos de testar e o que, honestamente, não controlamos. Não prometemos que isto transforme o futuro num plano limpo. O que muda é a qualidade das conversas: menos acusações vagas, mais consciência de que estamos a escolher entre riscos diferentes, não entre certeza e caos.

Porque falar de futuro não é só fazer contas

Quando falamos de futuro financeiro numa casa com mentalidades opostas, o conflito raramente é sobre matemática pura. É sobre histórias que cada pessoa carrega. Uma viu os pais perderem tudo num negócio mal pensado e aprendeu a desconfiar de qualquer plano que envolva risco. Outra cresceu a ver adultos presos a empregos que detestavam e desenvolveu alergia a qualquer conversa que pareça sacrificar o presente em nome de um amanhã abstrato. Se ignorarmos estas histórias, qualquer tentativa de planeamento vira campo de batalha ideológico. Por isso começámos por um exercício quase jornalístico: cada pessoa contou, em voz alta, três episódios da sua vida que marcaram a relação com dinheiro e futuro. Crises, mudanças de trabalho, doenças, oportunidades inesperadas. Não era terapia, era recolha de dados. A seguir, anotámos em que momentos cada história ainda influencia decisões de hoje: medo de aceitar propostas novas, resistência a poupar, pressa em sair de qualquer situação que pareça compromisso de longo prazo. Só depois de este mapa emocional estar à vista é que passámos para números. Em vez de perguntar “quanto queres ter daqui a dez anos”, perguntámos “que tipo de problemas queres evitar” e “que tipo de margem queres garantir”. A resposta veio em forma de limites, não de sonhos: não querer depender de familiares, não querer voltar a atrasar contas essenciais, não querer ficar preso a um único rendimento. Traduzimos estes limites em três camadas de proteção: reserva mínima para choques, compromissos de médio prazo que já existem e espaço para experimentar. Para cada camada, definimos contribuições aproximadas, cenários otimista, neutro e pessimista, e datas de revisão. Em todas as etapas repetimos que resultados podem variar e que estes cenários são ferramentas de conversa, não contratos blindados. Esta honestidade reduz a tentação de vender o plano como salvação e abre espaço para ajustar sem vergonha quando a realidade não colabora.

A nossa forma de falar de futuro em casas com conflito sobre dinheiro

Se vive numa casa onde o futuro é fonte de ansiedade em vez de orientação, não precisa de escolher entre improvisar tudo ou seguir um plano rígido. Há espaço para cenários, margens e revisões marcadas.

Ler mentalidades de tempo dentro da casa

Começamos por mapear quem, na casa, pensa em horizontes longos e quem vive focado no imediato. Não tentamos uniformizar mentalidades. Usamos estas diferenças como base para definir que tipo de decisões exigem visão alargada e quais podem ser geridas em ciclos curtos, com menos ansiedade.
Assumir diferenças

Ferramentas visuais para ligar presente e futuro

Usamos quadros simples para ligar decisões de hoje a impactos prováveis em horizontes diferentes. Não é previsão exata, é uma forma de tornar visíveis as consequências aproximadas de escolhas repetidas. Esta visualização ajuda a sair da discussão moral sobre “responsabilidade” e entrar na análise de trajetórias.

Ver trajetórias

Espaço declarado para imprevistos nos planos

Para cada plano que ultrapassa um ano, incluímos logo no desenho um espaço para eventos imprevistos. Que tipo de choque é mais provável, que reservas existem, que decisões seriam revistas primeiro. Esta preparação explícita reduz a sensação de que qualquer desvio destrói tudo e reforça a ideia de que resultados podem variar sem que isso signifique desastre automático.
Preparar choques

Clareza sobre o que precisa de apoio externo
Mantemos sempre uma fronteira clara entre conversa doméstica e decisões que exigem apoio profissional especializado. Não fingimos que um quadro com cenários substitui análise técnica profunda. Sempre que uma escolha ultrapassa esse limite, registamos dúvidas e tratamos o plano como rascunho até existir informação qualificada.
Traçar limites

O que muda quando tratamos o futuro como cenário, não como profecia

Quando o futuro é tema proibido em casa, não é porque ninguém se importe. É porque ninguém quer ficar preso a promessas que não consegue garantir num mundo instável.

Respeitar horizontes de tempo diferentes

Não partimos da ideia de que toda a gente deve adorar planear décadas à frente. Aceitamos que numa mesma casa existam pessoas que precisam de mapas detalhados e outras que só toleram horizontes curtos. O nosso trabalho é traduzir estas posições em limites, margens e revisões, para que ninguém sinta que o futuro está a ser decidido nas suas costas.

Cenários múltiplos em vez de uma linha

Em vez de apresentar um grande plano único, trabalhamos com cenários paralelos. Para cada decisão de maior alcance, desenhamos versões otimista, neutra e pessimista, discutimos impactos e registamos o que muda em cada uma. Isto reduz a ilusão de certeza e obriga a encarar que resultados podem variar, mesmo quando tudo parece bem calculado.

Vigiar linguagem que cria promessas impossíveis

Damos tanta atenção às palavras usadas como aos números. Expressões como “nunca mais” ou “para sempre” entram na lista de alertas. Sempre que aparecem, paramos e perguntamos o que está realmente a ser pedido ou temido. Esta disciplina linguística evita promessas impossíveis e contratos emocionais que ninguém consegue cumprir.

Revisões assumidas desde o início

Para cada combinação de cenários e limites, marcamos datas de revisão explícitas. Não tratamos ajustes como falhanços, tratamo‑los como parte do processo. Isto reduz o medo de se comprometer com qualquer plano e diminui a tentação de sabotar acordos só para provar que eram irrealistas.